Domain immobilien-finanzierungsvermittlung.de kaufen?
Wir ziehen mit dem Projekt
immobilien-finanzierungsvermittlung.de um.
Sind Sie am Kauf der Domain
immobilien-finanzierungsvermittlung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilien-finanzierungsvermittlung.de kaufen?
Wer finanziert Immobilien ohne Eigenkapital?
Wer finanziert Immobilien ohne Eigenkapital? In der Regel sind Banken und andere traditionelle Kreditgeber nicht bereit, Immobilien ohne Eigenkapital zu finanzieren, da dies ein höheres Risiko für sie darstellt. Es gibt jedoch spezialisierte Kreditgeber, die solche Finanzierungen anbieten, allerdings zu höheren Zinsen und mit strengeren Bedingungen. Es ist wichtig, sorgfältig zu prüfen, ob man sich eine solche Finanzierung leisten kann und welche langfristigen Auswirkungen sie haben könnte. Es ist auch ratsam, professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung für die individuelle Situation zu finden. **
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **

Ähnliche Suchbegriffe für Umstände
Top-Angebote
Produkte zum Begriff Umstände:
-
europrotokoll Versicherungsregister A4, 1-12, Immobilien, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Immobilien (Kaufvertrag, Versicherungen usw.) Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Immobilien, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
SJGMBAC Heckklappe Kofferraum Stoßdämpfer Für PEUGEOT 307 Für SW Für Immobilien Für Wagon 2002-2008 Heckklappe Gas Lift Unterstützung 8731F8 Erweiterte Länge: 493mm FederbeineSJGMBAC Heckklappe Kofferraum Stoßdämpfer Für PEUGEOT 307 Für SW Für Immobilien Für Wagon 2002-2008 Heckklappe Gas Lift Unterstützung 8731F8 Erweiterte Länge: 493mm Federbeine. Für 307 Für SW Für IMMOBILIEN Für Wagon 2002-2008 2003 2004 2005 2006 2007. Hergestellt aus Aluminium und Edelstahl, nicht leicht zu verformen. Es hat eine lange Lebensdauer und kann lange verwendet werden. Erleichtern Sie das Öffnen und Schließen Ihres Gepäcks mit dieser Heckklappen-Hebehalterungsfeder für Komfort und Bequemlichkeit. Die Stützstange kann das Auto durch ausreichende Dämpfung und Stabilität individueller gestalten. Die Stoßdämpfer der Hubstütze erzeugen minimale Reibung und können ohne Widerstand frei und reibungslos ausgefahren oder verkürzt werden. Mit der Autohydraulik können Sie den Kofferraum einfach und automatisch öffnen und Gegenstände bequem herausnehmen. Die Gasfederstreben für die Heckklappe des Autos sind einfach zu installieren und erfordern keine Modifikationen oder Bohrungen. Sie können alte und beschädigte direkt ersetzen. Farbe:One Color123,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
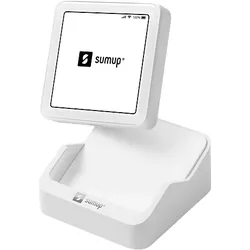
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.56,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Banken finanzieren Immobilien ohne Eigenkapital?
Es gibt einige Banken, die die Finanzierung von Immobilien ohne Eigenkapital ermöglichen. Dazu gehören beispielsweise die Deutsche Bank, die Commerzbank und die ING. Diese Banken bieten spezielle Finanzierungsmodelle an, bei denen das Eigenkapital durch andere Sicherheiten ersetzt werden kann. Es ist jedoch wichtig zu beachten, dass solche Finanzierungen in der Regel mit höheren Zinsen und strengeren Konditionen verbunden sind. Interessenten sollten sich daher genau über die Angebote informieren und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Bei welcher Bank bekommt man einen Kredit ohne Eigenkapital?
Bei welcher Bank bekommt man einen Kredit ohne Eigenkapital? In der Regel bieten viele Banken die Möglichkeit an, einen Kredit ohne Eigenkapital zu erhalten. Es ist jedoch wichtig, dass die Bonität des Kreditnehmers ausreichend ist, um die Rückzahlung des Kredits zu gewährleisten. Es empfiehlt sich, verschiedene Banken zu vergleichen und sich über die Konditionen und Voraussetzungen für einen solchen Kredit zu informieren. Letztendlich hängt es von der individuellen Situation des Kreditnehmers ab, ob er bei einer bestimmten Bank einen Kredit ohne Eigenkapital erhalten kann. **
-
Warum gewährt mir die Bank keinen Kredit, obwohl ich viele Vermögenswerte und Immobilien besitze?
Es gibt verschiedene Gründe, warum eine Bank Ihnen keinen Kredit gewährt, obwohl Sie Vermögenswerte und Immobilien besitzen. Möglicherweise erfüllen Sie nicht die erforderlichen Kreditwürdigkeitskriterien der Bank, wie zum Beispiel ein ausreichendes Einkommen oder eine gute Kreditgeschichte. Es könnte auch sein, dass die Bank Bedenken hinsichtlich der Werthaltigkeit Ihrer Vermögenswerte hat oder dass Ihre Immobilien nicht als ausreichende Sicherheit für den Kredit angesehen werden. Es ist ratsam, direkt mit der Bank zu sprechen, um die genauen Gründe für die Ablehnung zu erfahren. **
-
Wegen welcher Umstände?
Die Umstände können vielfältig sein. Es könnte sich um äußere Faktoren wie Wetterbedingungen, technische Probleme oder menschliches Versagen handeln. Auch interne Faktoren wie mangelnde Ressourcen, unzureichende Planung oder unvorhergesehene Ereignisse können zu unerwünschten Umständen führen. Letztendlich hängt es von der spezifischen Situation ab. **


Wie hoch sind die Zinsen für Immobilien?
Wie hoch die Zinsen für Immobilien sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Darlehens. Generell kann man sagen, dass die Zinsen für Immobilienkredite in den letzten Jahren aufgrund der Niedrigzinspolitik der Zentralbanken vergleichsweise niedrig waren. Es ist jedoch ratsam, sich individuell bei verschiedenen Banken und Finanzinstituten über die aktuellen Konditionen zu informieren, um das beste Angebot zu finden. Zudem können auch staatliche Förderprogramme oder Sonderkonditionen bestimmter Banken die Zinsen für Immobilien beeinflussen. **
Steigen die Zinsen für Immobilien endlich mal?
Es ist schwer vorherzusagen, ob die Zinsen für Immobilien steigen werden. Die Zinsen werden von verschiedenen Faktoren beeinflusst, wie zum Beispiel der Geldpolitik der Zentralbanken, der wirtschaftlichen Lage und der Inflation. Es ist ratsam, die aktuellen Entwicklungen aufmerksam zu verfolgen und sich bei Bedarf von einem Finanzexperten beraten zu lassen. **
Top-Angebote
Produkte zum Begriff Umstände:
-
europrotokoll Versicherungsregister A4, 1-12, Immobilien, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Immobilien (Kaufvertrag, Versicherungen usw.) Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Immobilien, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Wer finanziert Immobilien ohne Eigenkapital?
Wer finanziert Immobilien ohne Eigenkapital? In der Regel sind Banken und andere traditionelle Kreditgeber nicht bereit, Immobilien ohne Eigenkapital zu finanzieren, da dies ein höheres Risiko für sie darstellt. Es gibt jedoch spezialisierte Kreditgeber, die solche Finanzierungen anbieten, allerdings zu höheren Zinsen und mit strengeren Bedingungen. Es ist wichtig, sorgfältig zu prüfen, ob man sich eine solche Finanzierung leisten kann und welche langfristigen Auswirkungen sie haben könnte. Es ist auch ratsam, professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung für die individuelle Situation zu finden. **
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Welche Banken finanzieren Immobilien ohne Eigenkapital?
Es gibt einige Banken, die die Finanzierung von Immobilien ohne Eigenkapital ermöglichen. Dazu gehören beispielsweise die Deutsche Bank, die Commerzbank und die ING. Diese Banken bieten spezielle Finanzierungsmodelle an, bei denen das Eigenkapital durch andere Sicherheiten ersetzt werden kann. Es ist jedoch wichtig zu beachten, dass solche Finanzierungen in der Regel mit höheren Zinsen und strengeren Konditionen verbunden sind. Interessenten sollten sich daher genau über die Angebote informieren und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Bei welcher Bank bekommt man einen Kredit ohne Eigenkapital?
Bei welcher Bank bekommt man einen Kredit ohne Eigenkapital? In der Regel bieten viele Banken die Möglichkeit an, einen Kredit ohne Eigenkapital zu erhalten. Es ist jedoch wichtig, dass die Bonität des Kreditnehmers ausreichend ist, um die Rückzahlung des Kredits zu gewährleisten. Es empfiehlt sich, verschiedene Banken zu vergleichen und sich über die Konditionen und Voraussetzungen für einen solchen Kredit zu informieren. Letztendlich hängt es von der individuellen Situation des Kreditnehmers ab, ob er bei einer bestimmten Bank einen Kredit ohne Eigenkapital erhalten kann. **
Ähnliche Suchbegriffe für Umstände
-
SJGMBAC Heckklappe Kofferraum Stoßdämpfer Für PEUGEOT 307 Für SW Für Immobilien Für Wagon 2002-2008 Heckklappe Gas Lift Unterstützung 8731F8 Erweiterte Länge: 493mm FederbeineSJGMBAC Heckklappe Kofferraum Stoßdämpfer Für PEUGEOT 307 Für SW Für Immobilien Für Wagon 2002-2008 Heckklappe Gas Lift Unterstützung 8731F8 Erweiterte Länge: 493mm Federbeine. Für 307 Für SW Für IMMOBILIEN Für Wagon 2002-2008 2003 2004 2005 2006 2007. Hergestellt aus Aluminium und Edelstahl, nicht leicht zu verformen. Es hat eine lange Lebensdauer und kann lange verwendet werden. Erleichtern Sie das Öffnen und Schließen Ihres Gepäcks mit dieser Heckklappen-Hebehalterungsfeder für Komfort und Bequemlichkeit. Die Stützstange kann das Auto durch ausreichende Dämpfung und Stabilität individueller gestalten. Die Stoßdämpfer der Hubstütze erzeugen minimale Reibung und können ohne Widerstand frei und reibungslos ausgefahren oder verkürzt werden. Mit der Autohydraulik können Sie den Kofferraum einfach und automatisch öffnen und Gegenstände bequem herausnehmen. Die Gasfederstreben für die Heckklappe des Autos sind einfach zu installieren und erfordern keine Modifikationen oder Bohrungen. Sie können alte und beschädigte direkt ersetzen. Farbe:One Color123,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.56,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Resilienz - Gedeihen trotz widriger UmständeResilienz - Gedeihen trotz widriger Umstände , "Welter-Enderlin setzt sich in einem reich gefüllten Sammelband mit aktuellen Forschungsergebnissen zur Resilienz auseinander. Damit gehört dieser Band als Pflichtlektüre in jedes therapeutische Bücherregal." Sprachrohr Lerntherapie "Die Autoren stellen die Grundlagen des Konzepts Resilienz in unterschiedlichen Anwendungsfeldern vor und machen es damit für therapeutische und beraterische Handlungsfelder wie Gesundheitssystem, Schule, Beratungssysteme, Jugendhilfe usw. nutzbar. Das Buch ist praxisbezogen gestaltet, liest sich flüssig und macht neugierig, auch die weiterführende Literatur zu lesen, die im Anschluss an jedes Kapitel aufgeführt ist." Forum der Kinder- und Jugendpsychiatrie und Psychotherapie "Was ist der Unterschied von Ressourcen und Resilienz? Was wird eigentlich genau unter Resilienz verstanden? Was bedeutet Resilienz z. B. für die Bewältigung von Traumata? Darauf gibt es in diesem Buch differenzierte Antworten mit zahlreichen, anschaulichen Beispielen." Sozialarbeit in Österreich, Zeitschrift für Soziale Arbeit, Bildung und Politik "Die Geschichten bieten Anlass zur Selbstreflexion. Ein Erfahrungstransfer, um aus den Erlebnissen anderer zu lernen. Zeitlos und inspirierend für Leserinnen und Leser mit Interesse, die eigene Persönlichkeit zu entwickeln." Zeitschrift für Innere Führung Biegen statt brechen! Es gibt Menschen, die scheinbar gar nichts aus der Bahn wirft. Ob Krankheit, Probleme am Arbeitsplatz, persönliche Niederlagen oder private Krisen - am Ende gehen sie nicht geschwächt, sondern oft sogar noch gestärkt und erhobenen Hauptes daraus hervor. Was steckt hinter dieser Fähigkeit, sich trotz widriger Lebensumstände, schwerer Lebenskrisen oder Schicksalsschlägen nicht unterkriegen zu lassen? Die Resilienzforschung zeigt, dass die Psyche eine Art Schutzschirm besitzt, die den Menschen widerstandsfähig und krisenfest macht. Der Kern der Resilienz ist das unerschütterliche Vertrauen in die Fähigkeit, sein eigenes Leben in den Griff zu bekommen. Dieses Vertrauen basiert auf sieben Säulen, die die Basis unserer inneren Stärke bilden: Optimismus, Bewältigungsorientierung, Verlassen der Opferrolle, Akzeptanz, Verantwortung, aktive Zukunftsplanung, Netzwerke und Freundschaften. Die Autoren dieses Bandes stellen die Grundlagen dieses neuen Konzeptes vor und machen es für therapeutische und beraterische Handlungsfelder wie Medizin, Psychiatrie und Jugendhilfe nutzbar. Ihre Aufmerksamkeit gilt dabei auch der Resilienz der professionellen Helfer selbst. Mit Beiträgen von: Ulrike Borst, Luc Ciompi, Marie-Luise Conen, Siliva Dinkel-Sieber, Urs Hepp, Bruno Hildenbrand, Evan Imber-Black, Andrea Lanfranchi, Tom Levold, John S. Rolland, Froma Walsh, Emmy E. Werner, Rosmarie Welter-Enderlin. Die Autorinnen: Rosmarie Welter-Enderlin (1935-2010), MSW, war Paar-, Familien- und Organisationsberaterin sowie Lehrbeauftragte an der Universität Zürich. 2003 erhielt sie den "American Family Therapy Academy Award" für herausragende Beiträge zur Familientherapie. Im Jahr 2006 ehrten zahlreiche Kollegen Rosmarie Welter-Enderlins Beitrag zur Entwicklung der systemischen Therapie und Beratung mit der Festschrift Erhalten und Verändern (hrsg. von Bruno Hildenbrand). Veröffentlichungen u. a.: Resilienz und Krisenkompetenz (2. Aufl. 2015), Wie aus Familiengeschichten Zukunft entsteht (2. Aufl. 2015), Einführung in die systemische Paartherapie (4. Aufl. 2025) sowie - zusammen mit Bruno Hildenbrand - Resilienz: Gedeihen trotz widriger Umstände (6. Aufl. 2026), Rituale - Vielfalt in Alltag und Therapie (3. Aufl. 2011). Bruno Hildenbrand, Bruno Hildenbrand, Prof. i. R. Dr.; war bis zum Eintritt in den Ruhestand 2015 Professor für Sozialisationstheorie und Mikrosoziologie am Institut für Soziologie der Friedrich Schiller Universität Jena. Bis 2015 war er Dozent und Supervisor am Ausbildungsinstitut für systemische Therapie und Beratung Meilen in Zürich. Er lebt in Marburg. Veröffentlichungen u. a.: Einführung in die Genogrammarbeit (6. Aufl. 2024), Unkonventionelle Familien in Beratung und Therapie (zus. mit Dorett Funcke, 2009); gemeinsam mit Rosmarie Welter-Enderlin u. a. Herausgeber von Resilienz - Gedeihen trotz widriger Umstände (6. Aufl. 2026), Gefühle und Systeme. Die emotionale Rahmung beraterischer und therapeutischer Prozesse (2. Aufl. 2011), Rituale - Vielfalt in Alltag und Therapie (3. Aufl. 2011); mit Ulrike Borst Herausgeber von Zeit essen Seele auf. Der Faktor Zeit in Therapie und Beratung (2012), Genogrammarbeit für Fortgeschrittene (2018). , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 5., unveränderte Auflage, Erscheinungsjahr: 201512, Produktform: Kartoniert, Titel der Reihe: Systemische Therapie##, Redaktion: Welter-Enderlin, Rosmarie~Hildenbrand, Bruno, Auflage: 16005, Auflage/Ausgabe: 5., unveränderte Auflage, Seitenzahl/Blattzahl: 273, Keyword: Akzeptanz; Bewältigungsorientierung; Familientherapie; Innere Stärke; Krankheit; Lebenskrise; Optimismus; Resilienz; Systemische Therapie; Verlassen der Opferrolle; Verlust, Fachschema: Erziehungswissenschaft~Pädagogik / Erziehungswissenschaft~Resilienz (Psychologie)~Jugendhilfe~Sozialarbeit~Psychiatrie - Psychiater~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Soziale Arbeit~Psychiatrie~Psychotherapie~Psychologie, Warengruppe: HC/Sozialpädagogik, Fachkategorie: Kinder- und Jugendhilfe, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer Verlag GmbH, Länge: 218, Breite: 139, Höhe: 24, Gewicht: 392, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A19802128 A4519880, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gewährt mir die Bank keinen Kredit, obwohl ich viele Vermögenswerte und Immobilien besitze?
Es gibt verschiedene Gründe, warum eine Bank Ihnen keinen Kredit gewährt, obwohl Sie Vermögenswerte und Immobilien besitzen. Möglicherweise erfüllen Sie nicht die erforderlichen Kreditwürdigkeitskriterien der Bank, wie zum Beispiel ein ausreichendes Einkommen oder eine gute Kreditgeschichte. Es könnte auch sein, dass die Bank Bedenken hinsichtlich der Werthaltigkeit Ihrer Vermögenswerte hat oder dass Ihre Immobilien nicht als ausreichende Sicherheit für den Kredit angesehen werden. Es ist ratsam, direkt mit der Bank zu sprechen, um die genauen Gründe für die Ablehnung zu erfahren. **
-
Wegen welcher Umstände?
Die Umstände können vielfältig sein. Es könnte sich um äußere Faktoren wie Wetterbedingungen, technische Probleme oder menschliches Versagen handeln. Auch interne Faktoren wie mangelnde Ressourcen, unzureichende Planung oder unvorhergesehene Ereignisse können zu unerwünschten Umständen führen. Letztendlich hängt es von der spezifischen Situation ab. **
-
Wie hoch sind die Zinsen für Immobilien?
Wie hoch die Zinsen für Immobilien sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Darlehens. Generell kann man sagen, dass die Zinsen für Immobilienkredite in den letzten Jahren aufgrund der Niedrigzinspolitik der Zentralbanken vergleichsweise niedrig waren. Es ist jedoch ratsam, sich individuell bei verschiedenen Banken und Finanzinstituten über die aktuellen Konditionen zu informieren, um das beste Angebot zu finden. Zudem können auch staatliche Förderprogramme oder Sonderkonditionen bestimmter Banken die Zinsen für Immobilien beeinflussen. **
-
Steigen die Zinsen für Immobilien endlich mal?
Es ist schwer vorherzusagen, ob die Zinsen für Immobilien steigen werden. Die Zinsen werden von verschiedenen Faktoren beeinflusst, wie zum Beispiel der Geldpolitik der Zentralbanken, der wirtschaftlichen Lage und der Inflation. Es ist ratsam, die aktuellen Entwicklungen aufmerksam zu verfolgen und sich bei Bedarf von einem Finanzexperten beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.